SCHD 435주, 매달 100만원씩 투자하면 10년 뒤 얼마가 될까?
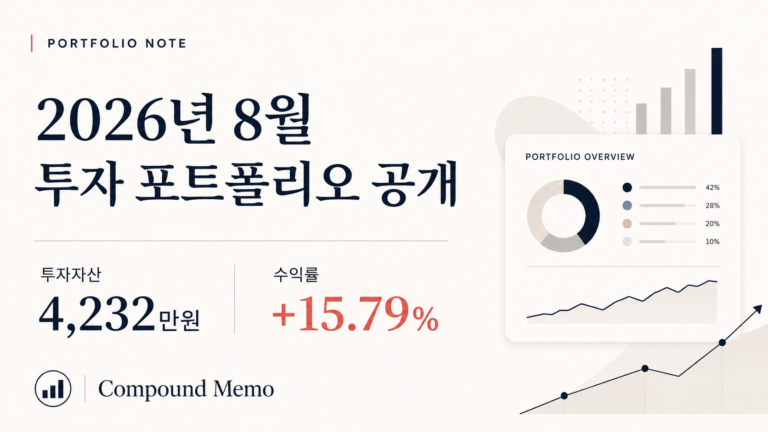
첫 번째 글에서 현재 투자 포트폴리오를 공개했습니다.
그중 가장 큰 비중을 차지하고 있는 자산은 SCHD입니다.
2026년 8월 현재 제가 보유하고 있는 SCHD는 435주, 평가금액으로는 약 2,126만원입니다.
포트폴리오를 정리하다 보니 한 가지 궁금해졌습니다.
지금 가지고 있는 SCHD를 그대로 유지하면서 매달 100만원씩 추가 투자한다면 10년 뒤에는 얼마가 되어 있을까?
이번 글에서는 복잡한 예측보다는 몇 가지 조건을 정해 단순하게 계산해보겠습니다.
※ 실제로 매달 100만원 전액을 SCHD에 투자한다는 의미는 아닙니다. 장기 적립식 투자의 결과를 확인하기 위한 가상 시뮬레이션입니다.
현재 SCHD 투자 현황
현재 기준은 다음과 같습니다.
- 보유 수량: 435주
- 평가금액: 21,260,760원
- 추가 투자금: 매월 1,000,000원
SCHD는 Dow Jones U.S. Dividend 100 Index를 추종하는 미국 배당 ETF입니다. Schwab 공식 자료 기준 총보수는 연 0.06%, 2026년 6월 30일 기준 최근 12개월 분배율은 3.30%입니다.
이번 계산에서는 현재 평가금액인 약 2,126만원을 출발점으로 사용하겠습니다.
시뮬레이션 조건
미래 수익률을 정확하게 예측할 수는 없기 때문에 하나의 수익률만 놓고 계산하기보다는 세 가지 시나리오를 만들었습니다.
| 구분 | 조건 |
|---|---|
| 시작 투자금 | 21,260,760원 |
| 월 추가 투자 | 1,000,000원 |
| 투자 기간 | 5년 / 10년 / 20년 |
| 연평균 총수익률 | 6% / 8% / 10% |
| 배당금 | 전액 재투자 가정 |
| 환율 | 별도 변동 미반영 |
| 세금·수수료 | 미반영 |
여기서 연 8%를 기준 시나리오로 놓고, 6%는 조금 보수적인 경우 10%는 상대적으로 긍정적인 경우로 비교했습니다.
중요한 점은 이 수익률이 SCHD의 향후 수익률을 예측한 값이 아니라 장기 복리 효과를 확인하기 위해 임의로 설정한 가정이라는 점입니다.
연 8%라면 10년 뒤 약 2억 2,600만원
먼저 기준 시나리오인 연평균 총수익률 8%로 계산해봤습니다.
5년 뒤
처음 투자한 2,126만원에 매월 100만원씩 5년 동안 추가하면 직접 투입한 원금은 약 8,126만원입니다.
복리 수익까지 포함한 예상 평가금액은 약 1억 418만원입니다.
원금보다 약 2,292만원 증가한 금액입니다.
10년 뒤
10년 동안 매달 100만원을 투자하면 추가로 투입하는 돈만 1억 2,000만원입니다.
기존 SCHD 평가금액까지 포함한 총 투자원금은 약 1억 4,126만원입니다.
연평균 8%의 수익률이 지속된다고 가정하면 예상 평가금액은 약 2억 2,602만원이 됩니다.
총 투자원금보다 약 8,476만원 많은 금액입니다.
10년 정도가 지나면 단순히 제가 넣은 돈보다 수익이 만들어내는 돈의 규모도 상당히 커지기 시작합니다.
20년 뒤
기간을 20년으로 늘리면 복리의 영향이 훨씬 커집니다.
20년간 직접 투입하는 총원금은 약 2억 6,126만원입니다.
그런데 같은 조건을 유지했을 때 예상 평가금액은 약 6억 6,809만원 까지 증가합니다.
원금을 제외하면 약 4억 683만원이 투자수익으로 만들어지는 셈입니다.
기간별 결과를 비교해보면
연 8%를 기준으로 정리하면 다음과 같습니다.
| 투자기간 | 총 투자원금 | 예상 평가금액 | 원금 대비 증가 |
|---|---|---|---|
| 5년 | 8,126만원 | 1억 418만원 | +2,292만원 |
| 10년 | 1억 4,126만원 | 2억 2,602만원 | +8,476만원 |
| 20년 | 2억 6,126만원 | 6억 6,809만원 | +4억 683만원 |
눈에 띄는 부분은 10년 이후입니다.
5년 동안 만들어지는 투자수익보다 10~20년 사이에 만들어지는 투자수익의 규모가 훨씬 커집니다.
복리 투자는 초반보다 시간이 많이 지난 뒤 효과가 커지는 구조이기 때문입니다.
수익률이 달라지면 얼마나 차이가 날까?
물론 매년 8%씩 일정하게 오르는 투자는 없습니다.
그래서 10년 뒤 결과를 연평균 수익률별로 비교해봤습니다.
| 연평균 총수익률 | 10년 뒤 예상금액 | 투자원금 대비 수익 |
|---|---|---|
| 6% | 약 2억 55만원 | +5,929만원 |
| 8% | 약 2억 2,602만원 | +8,476만원 |
| 10% | 약 2억 5,501만원 | +1억 1,375만원 |
같은 돈을 같은 기간 투자하더라도 장기적으로는 연평균 수익률 몇 %포인트의 차이가 상당한 결과 차이를 만들어냅니다.
다만 저는 이 표에서 10% 시나리오보다는 6~8% 구간을 중심으로 보는 편이 더 좋다고 생각합니다.
높은 수익률을 전제로 투자 계획을 세우면 실제 시장이 예상에 미치지 못했을 때 계획 전체가 틀어질 수 있기 때문입니다.
그렇다면 배당금은 얼마나 될까?
SCHD의 최근 12개월 분배율인 3.30%가 미래에도 동일하게 유지된다고 단순 가정해보겠습니다. 실제 분배율은 시장 가격과 분배금에 따라 계속 변하기 때문에 어디까지나 참고용 계산입니다.
연 8% 시나리오의 예상 평가금액에 3.30%를 적용하면 다음과 같습니다.
| 투자기간 | 예상 평가금액 | 예상 연간 분배금 | 월평균 환산 |
|---|---|---|---|
| 5년 | 1억 418만원 | 약 344만원 | 약 29만원 |
| 10년 | 2억 2,602만원 | 약 746만원 | 약 62만원 |
| 20년 | 6억 6,809만원 | 약 2,205만원 | 약 184만원 |
특히 제 입장에서 눈에 들어오는 숫자는 10년 뒤 월평균 약 62만원입니다.
물론 SCHD는 월배당 ETF가 아니기 때문에 실제로 매달 62만원씩 지급된다는 의미는 아닙니다.
연간 예상 분배금을 12개월로 나눈 금액입니다.
또한 실제 분배율, 배당 성장, 환율, 세금 등에 따라 결과는 상당히 달라질 수 있습니다.
결국 중요한 것은 월 100만원보다 ‘시간’
처음에는 매달 넣는 100만원의 영향이 절대적입니다.
하지만 시간이 길어질수록 기존에 쌓여 있는 자산에서 발생하는 수익의 영향이 점점 커집니다.
5년 기준 예상 평가금액은 약 1억원이지만, 10년이면 약 2.26억원, 20년이면 약 6.68억원입니다.
투자기간이 10년에서 20년으로 두 배가 됐다고 해서 결과도 단순히 두 배가 되는 것이 아닙니다.
시간이 길어질수록 복리가 작동할 수 있는 자산 자체가 커지기 때문입니다.
Compound Memo라는 블로그 이름을 정하면서 생각했던 것도 바로 이런 부분이었습니다.
큰 수익 한 번을 노리기보다는 투자하고 배당을 받고 다시 투자하고
그 과정을 오래 반복했을 때 숫자가 어떻게 변하는지 직접 기록해보고 싶었습니다.
실제 투자는 이 계산처럼 움직이지 않는다
이번 시뮬레이션에서 가장 주의해야 할 부분입니다.
실제 시장에서는 매년 일정한 수익률이 나오지 않습니다.
어떤 해에는 큰 폭으로 상승할 수도 있고 반대로 상당한 하락을 경험할 수도 있습니다.
또한 원화 투자자에게는 환율도 결과에 큰 영향을 줄 수 있습니다.
SCHD의 분배금 역시 매년 일정하게 증가한다고 보장할 수 없으며 현재의 분배율이 10년 또는 20년 뒤에도 유지된다는 보장도 없습니다.
이번 계산에는 세금과 거래비용도 포함하지 않았습니다.
따라서 2억 2,602만원이라는 숫자 자체를 목표값으로 보기보다는 장기간 꾸준히 투자했을 때 복리가 어느 정도의 차이를 만들 수 있는지 확인하는 용도로 보는 것이 적절합니다.
지금 435주에서 시작한다면
현재 SCHD 435주, 약 2,126만원.
여기에 매달 100만원을 더 투자하고 연평균 8%의 총수익률을 가정하면
5년 뒤 약 1억 418만원
10년 뒤 약 2억 2,602만원
20년 뒤 약 6억 6,809만원
이라는 결과가 나왔습니다.
실제로 앞으로 SCHD를 매달 100만원씩 살지는 알 수 없습니다.
포트폴리오에는 성장형 ETF도 필요하고 시장 상황이나 자산 규모에 따라 투자 전략 역시 계속 달라질 수 있기 때문입니다.
그래도 이번 계산을 통해 한 가지는 다시 확인할 수 있었습니다.
복리에서 가장 중요한 변수 중 하나는 결국 시간입니다.
본 글은 개인적인 투자 기록 및 가상 시뮬레이션을 목적으로 작성되었습니다. 미래 수익률이나 배당금을 보장하지 않으며 특정 금융상품의 매수·매도를 권유하는 글이 아닙니다.